
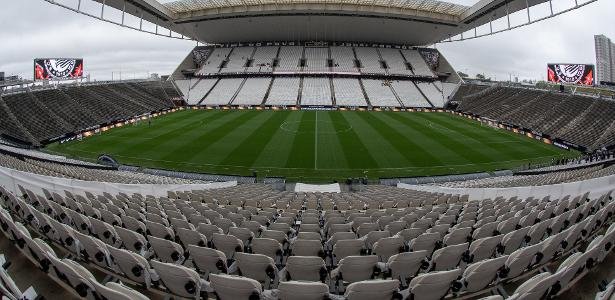
Um banco público como a CEF não deveria fechar um acordo desses usando a dívida como referência para definir quanto valem as propriedades que recebe. Primeiro, é necessário avaliar quanto valem os direitos comerciais. E só depois calcular quanto do débito podem efetivamente quitar.
Contas, cartões e títulos de capitalização também podem gerar negócios, mas precisam de projeções consistentes de adesão, despesas e rentabilidade. Milhões de torcedores não se convertem automaticamente em igual número de clientes lucrativos. Mencionar a força da torcida não substitui a demonstração do retorno esperado.
Há, ainda, uma comparação indispensável: quanto a Caixa conseguiria recuperar mantendo o financiamento, renegociando suas condições ou recorrendo às garantias? Um crédito contra um devedor em dificuldade não equivale necessariamente a dinheiro disponível.
Mas a Caixa não é uma credora qualquer. O financiamento conta com garantias que precisam ser consideradas nessa avaliação. A natureza dessas garantias também é decisiva para determinar o tratamento do crédito numa eventual recuperação judicial e sua sujeição a descontos e parcelamentos.
O banco dispõe, portanto, de instrumentos de cobrança cujo potencial de recuperação precisa ser demonstrado. A dificuldade financeira do Corinthians pode justificar uma negociação, mas não torna vantajosa qualquer proposta apresentada pelo devedor, especialmente quando o clube segue gastando muito e não prioriza a quitação da dívida.
Do lado do clube, a renúncia também não é pequena. A cessão do patrocínio máster vem sendo tratada como algo de pouco valor por conta da proibição das bets. Mas, somada ao nome da arena, significaria abrir mão de duas importantes fontes de receita comercial durante muitos anos.
FONTE:Google Notícias